zavolejte nám
Zavolejte nám na telefonní číslo:
Nebo nám pošlete zprávu.
Důvěrné, profesionální, komplexní a efektivní zpracování podvojného účetnictví s maximálním důrazem na přesnost. Samozřejmostí je sestavení účetní závěrky.
Komplexní zpracování daňové evidence včetně uzavření kalendářního roku s důrazem na základní hodnoty, důvěrnost, profesionalitu, efektivitu a přesnost.
Nedílná součást účetnictví a daňové evidence. Zajišťujeme měsíční přiznání k DPH, roční daňová přiznání a řešení dalších daňových záležitostí vše pod jednou střechou.
Zpracování mzdové evidence od přihlášení zaměstnanců, jejich vedení včetně všech přehledů, až po jejich odhlášení.
Zpracování účetnictví nebo daňové evidence zcela online bez papírování a zbytečného stresu. Spolupráce probíhá přes naši vlastní aplikaci eŠanon.
Pro klienty z okolí Uherského Hradiště nabízíme pravidelný svoz účetních dokladů pohodlně a bez starostí.
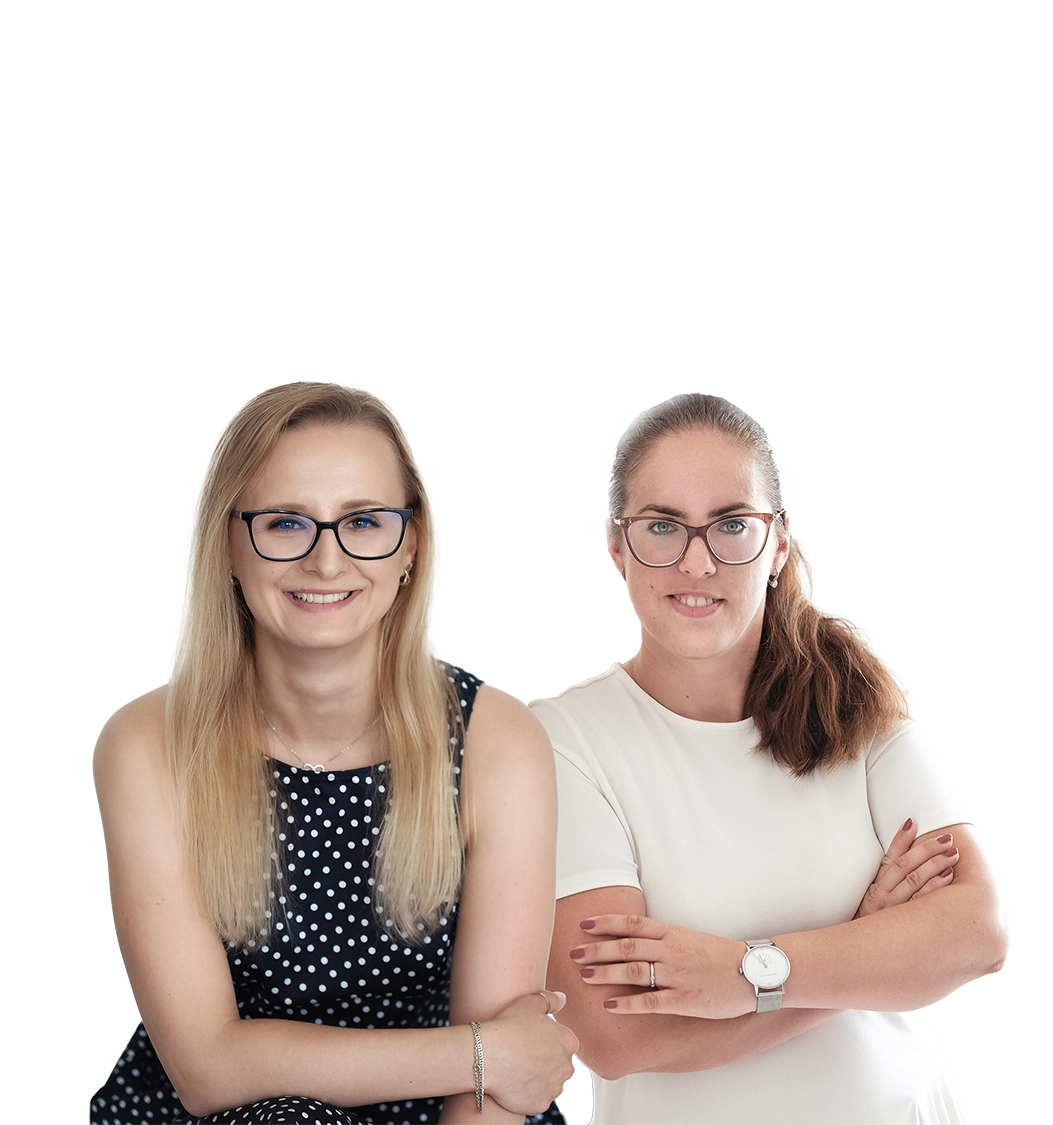
Jsme tým dvou mladých účetních, z nichž jedna je (zatím) daňovou poradkyní. Účetnictví nás baví a naplňuje, a právě proto jsme si splnily sen a založily vlastní společnost. Díky nadšení pro naši práci poskytujeme služby ve špičkové kvalitě a vždy s individuálním přístupem.
Zpracováním dokladů naše práce nekončí. Šanony pro nás nejsou jen skladištěm papírů. Pravidelně se k nim vracíme, vše pečlivě revidujeme a řešíme s klienty i ty nejmenší detaily, aby vše bylo tak, jak má být.
Pokud účetnictví není vaší silnou stránkou, nebo se jednoduše chcete naplno věnovat podnikání, jsme tu pro vás. Postaráme se o veškerou vaši administrativu s jistotou a klidem.
Preferujeme online komunikaci, ale osobní kontakt s klienty je pro nás stejně důležitý. I když jste z druhého konce republiky, rády se s vámi setkáme a společně vyřešíme vaše aktuální záležitosti.
Podnikající fyzické osoby OSVČ, umělci, autoři a další samostatně výdělečně činní.
Společnosti s ručením omezeným (s.r.o.), akciové společnosti (a.s.) a další typy právnických osob.
Spolky, nadační fondy, obecně prospěšné společnosti a další nestátní neziskové organizace.
Nepodnikající fyzické osoby, například v souvislosti s investicemi, pronájmy či prodejem nemovitostí.
Ať už hledáte pravidelný měsíční servis, nebo jen jednorázovou pomoc jednou ročně, jsme tu pro vás.
Jsme hrdým členem Komory daňových poradců ČR.
Od 1. ledna 2027 se vrací elektronická evidence tržeb (EET). Nová podoba systému, označovaná jako EET 2.0, přinese změny, které se dotknou především podnikatelů, kteří přijímají platby přímo od zákazníků. Nově přitom nepůjde pouze o hotovost, ale také o platby kartou, mobilem nebo QR kódem uskutečněné při osobním kontaktu.
Co se změní od 1. 1. 2027
Původní systém EET byl zrušen v roce 2023. Od ledna 2027 se však evidence tržeb vrací v nové podobě.
Hlavním cílem EET 2.0 je evidovat vybrané platby, které podnikatelé přijímají od svých zákazníků, a zároveň celý proces co nejvíce zjednodušit.
Oproti původnímu systému bude nově platit zejména:
Koho se EET 2.0 týká
Nová pravidla se vztahují na podnikatele, kteří přijímají platby podléhající evidenci. Rozhodující není, zda podnikají jako OSVČ, nebo prostřednictvím společnosti, ale především způsob přijetí platby.
Evidenci budou řešit například restaurace, obchody, kadeřnictví, kosmetické salony, ubytovací zařízení nebo další provozovny, které přijímají platby přímo od zákazníků.
Pro některé skupiny podnikatelů však zákon stanovuje výjimky. Specifickou možností je také režim EET OFF, který mohou za splnění zákonných podmínek využít vybrané OSVČ v prvním pásmu paušálního režimu.
Jaké platby bude nutné evidovat?
Jednou z nejdůležitějších změn je rozšíření evidence také na bezhotovostní platby uskutečněné při osobním kontaktu se zákazníkem.
Evidovat se budou zejména:
Důležité je, že rozhodující není pouze to, zda zákazník platí hotově, nebo bezhotovostně, ale také kde a jak platba probíhá.
Co naopak evidovat nemusíte?
EET 2.0 se nebude vztahovat na běžné platby uskutečněné na dálku, bez osobního kontaktu mezi zákazníkem a podnikatelem.
Půjde například o:
Pozor je potřeba dát zejména na QR platby. Pokud zákazník naskenuje QR kód a zaplatí přímo v provozovně při osobním kontaktu s podnikatelem, jedná se o evidovanou platbu. Pokud stejným způsobem zaplatí fakturu na dálku, evidence se na ni vztahovat nebude.
Kdy se na EET 2.0 připravit?
Přestože samotná povinnost evidence začne platit až od 1. ledna 2027, přípravné kroky bude možné provádět již v průběhu posledních měsíců roku 2026.
Důležité termíny:
Leden 2027 bude zároveň pilotním obdobím systému. To však neznamená odložení povinnosti – evidovat tržby bude nutné již od 1. ledna.
Na co si dát pozor?
Podnikatelé by si měli především zkontrolovat, jaké způsoby úhrady od zákazníků přijímají a zda jejich současný pokladní nebo fakturační systém bude na novou evidenci připraven.
Důležité bude také:
Pokud si nejste jistí, zda se EET 2.0 týká právě vašeho podnikání nebo jak se na nové povinnosti připravit, obraťte se na nás v LS Counting.

Zaměstnanecké benefity jsou běžnou součástí odměňování. Firmy jejich prostřednictvím přispívají například na dovolenou, sport, kulturu, vzdělávání nebo knihy. Od roku 2027 by se však podle aktuálního vládního návrhu měla změnit pravidla jejich daňového osvobození.
Současný systém benefitů v roce 2026
V roce 2026 se vybrané volnočasové benefity započítávají do společného ročního limitu 24 483,50 Kč na zaměstnance. Do tohoto limitu spadají například rekreace, sport, kultura nebo tištěné knihy.
Od roku 2027 by se tento systém měl změnit.
Rekreace a zájezdy získají samostatný limit
Nejdůležitější změna se týká rekreace a zájezdů. Podle návrhu budou nově odděleny od ostatních volnočasových benefitů a bude pro ně platit samostatný limit 20 000 Kč ročně na zaměstnance.
Pokud zaměstnanec tento limit překročí, část nad 20 000 Kč už nebude od daně osvobozena a bude podléhat zdanění a odvodům pojistného.
U sportu a kultury se společný limit zruší
U dalších vybraných volnočasových benefitů, například sportu, kultury, vybraného vzdělávání nebo tištěných knih, se má dosavadní společný peněžní limit zrušit.
To ale neznamená, že budou všechny tyto benefity automaticky bez omezení. I nadále musí být splněny zákonné podmínky a musí jít o nepeněžní plnění.
Zdravotní benefity zůstanou v samostatném režimu
Zdravotní benefity se posuzují samostatně a podle návrhu se jejich režim nemění. Jedná se například o nepeněžní zdravotní, léčebná, hygienická a obdobná plnění poskytovaná zdravotnickým zařízením nebo zdravotnické prostředky na lékařský předpis.
Pro rok 2027 by měl jejich limit činit 51 663 Kč ročně. Zdravotní benefity tedy podle návrhu nebudou součástí nového limitu 20 000 Kč ani nebudou zcela bez limitu.
Zaměstnavatelé by měli své benefitní systémy zkontrolovat
Firmy by měly před rokem 2027 zkontrolovat své benefitní systémy, správné zařazení jednotlivých benefitů a způsob jejich evidence. Zvláštní pozornost si zaslouží především rekreace a zájezdy, které budou mít podle návrhu vlastní limit 20 000 Kč ročně. U sportu, kultury, knih a dalších vybraných volnočasových benefitů se naopak má dosavadní společný peněžní limit zrušit.
Nejste si jistí, jak se připravované změny dotknou benefitů ve vaší firmě? Ozvěte se nám. Rádi s vámi projdeme jejich nastavení a pomůžeme vám připravit se na nová pravidla.
.png)
Nejste plátcem DPH, ale obchodujete se zahraničím? V některých situacích vám může vzniknout povinnost registrovat se jako identifikovaná osoba k DPH.
Tento režim se týká především neplátců DPH, kteří přijímají nebo poskytují vybrané služby či pořizují zboží ze zahraničí. Typickým příkladem může být například situace, kdy si zaplatíte reklamu na Google nebo Meta.
Co je identifikovaná osoba
Identifikovaná osoba je podnikatel, který není plátcem DPH, ale v určitých situacích musí přiznat a odvést DPH.
Na rozdíl od plátce DPH se povinnost netýká všech jeho běžných obchodních aktivit, ale pouze konkrétních přeshraničních plnění.
Registrace jako identifikovaná osoba tedy automaticky neznamená, že se stáváte plátcem DPH.
Kdy se můžete stát identifikovanou osobou
Povinnost registrace může vzniknout například při:
U zahraničních služeb může jít například o online reklamní služby, software nebo jiné digitální služby. Právě u těchto služeb může povinnost snadno uniknout, protože jde často o běžné náklady spojené s podnikáním.
Kdy je potřeba se registrovat
Identifikovanou osobou se podnikatel stává už okamžikem, kdy nastane skutečnost, která povinnost registrace zakládá. Nečeká se tedy na rozhodnutí finančního úřadu.
Přihlášku k registraci je následně potřeba podat do 15 dnů ode dne vzniku povinnosti Registrace probíhá elektronicky prostřednictvím Finanční správy.
Jaké má identifikovaná osoba povinnosti
Po registraci je potřeba u příslušných přeshraničních plnění správně vypočítat a odvést DPH.
Mezi hlavní povinnosti patří:
Přiznání k DPH se podává elektronicky, zpravidla do 25. dne následujícího měsíce, pokud identifikované osobě vznikla povinnost přiznat daň.
Identifikovaná osoba není plátce DPH
Identifikovaná osoba má oproti plátci DPH omezenější povinnosti. Její registrace neznamená, že musí automaticky připočítávat DPH ke všem svým tuzemským fakturám. Zároveň nemá nárok na odpočet DPH na vstupu. Je proto důležité rozlišovat mezi identifikovanou osobou a klasickým plátcem DPH.
Pozor na nákupy zboží z EU
Povinnost identifikované osoby může vzniknout také při pořízení zboží z jiného členského státu EU.
U těchto nákupů je potřeba sledovat zákonný limit. Pro rok 2026 činí 326 000 Kč bez DPH za kalendářní rok. Po splnění zákonných podmínek mohou následně vzniknout povinnosti spojené s registrací a přiznáním DPH.
Na co si dát pozor
Povinnost identifikované osoby může snadno uniknout, zejména pokud zahraniční služby nebo obchodní vztahy využíváte jen příležitostně.
Důležité je proto pravidelně kontrolovat:
Pozdní registrace nebo nesplnění daňových povinností může vést ke zbytečným komplikacím a případným sankcím.
Pokud si nejste jistí, zda se vás režim identifikované osoby týká nebo zda máte všechny povinnosti nastavené správně, rády vám poradíme a pomůžeme s účetní a daňovou agendou. :)
S LS counting som veľmi spokojný. Komunikácia je vždy jasná a rýchla a v prípade špecifických účtovníckych otázok vedeli poradiť a ponúknuť riešenie. Určite odporúčam :)
Zobrazit celou recenzi
Se spoluprací jsme spokojení, individuální přístup, pravidelné konzultace. Když je potřeba, holky jsou pružné a dle jejich možností poradí
Zobrazit celou recenzi
Tímto způsobem bych chtěl poděkovat za splupráci, profesonální a individuální přístup LS COUNTING, jsem rád, že se o nás starají v oblasti účetnictví a jejich flexibilita, stálý rozvoj a spoleh nás přesvědčili v dlouhodobou spolupráci.
Zobrazit celou recenzi
S účetní firmou LS COUNTING s.r.o. jsme navázali spolupráci 07.2021 a do dnešního dne máme jen pozitivní zkušenosti s jejich prací. Velmi oceňujeme vstřícnost, příjemnou komunikaci a profesionální řešení všech záležitostí ohledně účetní administrativy. Pro naši firmu jsou velkým přínosem.
Zobrazit celou recenzi
Se službami firmy LS COUNTING s.r.o. jsem naprosto spokojen. Spolupráce je vždy na výbornou. Jsou spolehliví a ochotní mi pomoci.
Zobrazit celou recenzi
Velká spokojenost, příjemné vystupování, profesionalita a vždy ochotná poradit. děkuji.
Zobrazit celou recenzi
